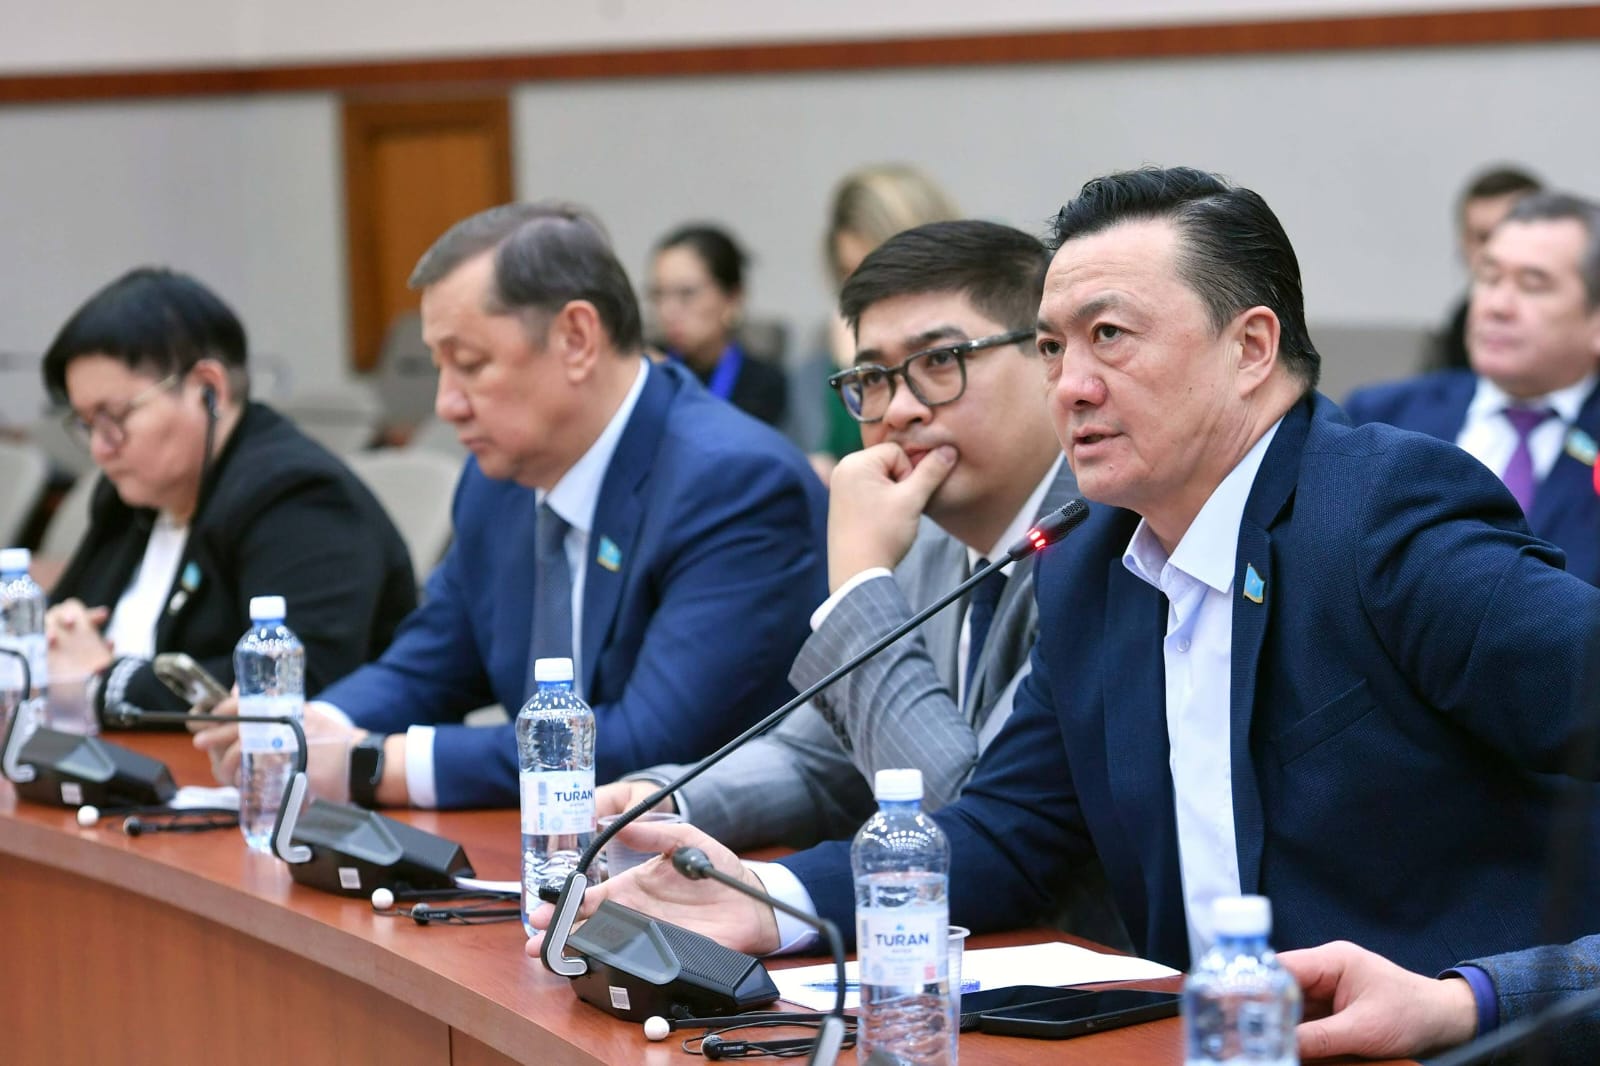
По итогам работы Высшей аудиторской палаты в 2025 году 70 материалов проверок с признаками уголовных правонарушений направлены в правоохранительные органы. Из них 44 уже переданы, ещё 26 находятся на стадии передачи. Эти цифры председатель ВАП Алихан Смаилов озвучил, подводя итоги аудиторских мероприятий, сообщает Sotreport.kz.
Масштаб проверок и объём нарушений
По состоянию на 19 декабря ВАП завершила 32 аудиторских мероприятия, охватившие свыше 70 трлн тенге. Результат — нарушения и системные дефекты на сумму более 2 трлн тенге, включая финансовые нарушения, неэффективное использование и планирование средств.
Отдельно зафиксированы:
- 133 млрд тенге — неэффективное планирование и использование бюджета;
- 132 млрд тенге — искажение финансовой отчётности;
- 13 млрд тенге — прямые финансовые нарушения.
К административной ответственности привлечены 193 физических и юридических лица, к дисциплинарной — 204 человека.
Деньги «под сумму кредита»
Один из устойчивых изъянов, выявленных аудитом, — завышение финансирования по отдельным проектам. Расходы нередко подгонялись под уже одобренную сумму льготного кредита. Формально всё выглядело корректно: проектная документация утверждена, кредиты обслуживаются. Но по сути — средства могли быть перераспределены на другие, более приоритетные проекты.
Показательный пример: из-за ненадлежащего расчёта стоимости по одному проекту 20 млрд тенге — это 16% от суммы займа — так и не были освоены и впоследствии аннулированы.
Дивиденды вместо развития
Аудит выявил и выплату дивидендов собственникам в период получения господдержки. Формальных запретов на это не существовало. Однако, когда дивиденды превышают объём полученной поддержки, это, по оценке ВАП, вызывает обоснованные вопросы о целевом характере использования средств.
Деньги доходят не до всех — и не сразу
При финансировании проектов допускались факты длительного доведения средств до конечных получателей, что снижало эффективность поддержки. При этом встречные обязательства для бизнеса либо не предусматривались вовсе, либо формулировались формально.
Итогом таких подходов становятся абсурдные ситуации. В Павлодаре, например, инженерные сети на 2,4 млрд тенге были подведены к заводу, которого фактически не существует.
В других случаях обязательства были легкодостижимыми: при поддержке проекта на 37 млрд тенге требовалось лишь увеличение штата на одного сотрудника.
Ручной контроль и субъективные санкции
Мониторинг исполнения обязательств зачастую ведётся вручную, что создаёт почву для манипуляций данными. По оценке ВАП, почти у всех операторов при применении штрафных санкций преобладает субъективный подход — единых и прозрачных правил нет.
Налоги растут — но не всегда благодаря поддержке
По мерам финансовой поддержки прирост уплаченных налогов зафиксирован в 64% проектов. Однако далеко не во всех случаях это стало следствием господдержки.
Аудит выявил проекты, где:
- заявленное производство не введено в эксплуатацию;
- оборудование до сих пор находится в упаковке;
- при этом объём уплаченных налогов растёт.
Рост обеспечивался деятельностью бизнеса, налаженной до получения поддержки, а не результатами профинансированных проектов.
«Нефинансовая» помощь без эффекта
Эффект от нефинансовых мер поддержки никем не рассчитывается и не отслеживается. При этом их стоимость для государства зачастую в разы выше, чем у аналогичных услуг, доступных на конкурентном рынке.
Общий вывод аудиторов жёсткий: на 1 тенге государственной поддержки в большинстве случаев приходится менее 1 тенге уплаченных налогов.
Контроль усилен
Как подчеркнул Алихан Смаилов, работа ВАП по выявлению нарушений и передаче материалов в правоохранительные органы находится на особом контроле. Цифры 2025 года показывают: проблема не в единичных ошибках, а в системных сбоях — от планирования и расчётов до контроля и оценки реального эффекта бюджетных расходов.
Поделиться:


Мы в социальных сетях