Продать или заложить жилье без обязательной страховки от стихийных бедствий в Казахстане может стать сложнее. При удостоверении ряда сделок собственнику придется предъявлять страховой договор нотариусу, а владельцам ипотечного жилья - подтверждать наличие страховки кредитору, сообщает SotReport.kz.
Такие нормы заложены в поправки, сопровождающие новый закон «О рынке страхования», о завершении разработки которого сообщило Агентство по регулированию и развитию финансового рынка.
Страховать придется не только ипотеку
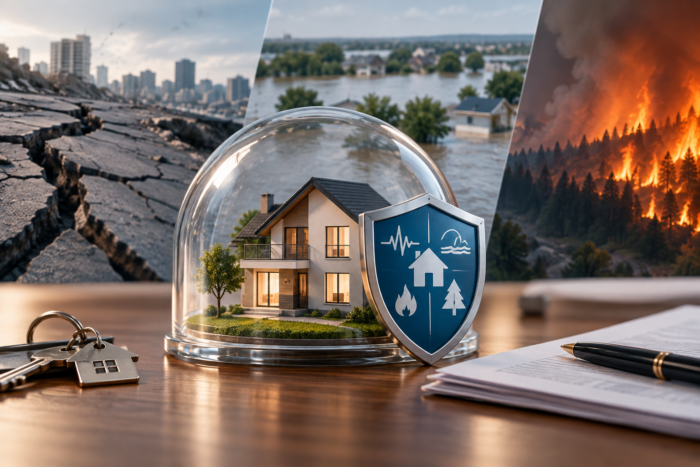
Новый вид обязательного страхования вводят для защиты жилья от землетрясений, наводнений и паводков, а также лесных пожаров природного характера.
В закон «О жилищных отношениях» предлагается прямо записать: собственник жилья, соответствующего установленным законом критериям, обязан заключить такой договор.
Какие именно квартиры и дома попадут под эти критерии, из имеющегося проекта поправок пока неясно. Минимальные условия обязательного страхования - объект, круг страхователей, риски и минимальную страховую сумму - должен определить новый закон «О рынке страхования».
Продать без полиса будет сложнее
Обязанность собираются подкрепить вполне практическим механизмом. При удостоверении сделок по отчуждению и залогу жилья, подпадающего под новый закон, нотариусу необходимо будет предъявить договор обязательного страхования.
Отдельные требования предусмотрены для ипотеки. При заключении ипотечного договора собственник должен будет предоставить страховку ипотечной организации, а затем ежегодно информировать залогодержателя о ее наличии.
Следить за исполнением новой обязанности должны будут местные власти. Им же предлагается поручить разработку карт подверженности регионов стихийным бедствиям и определение уровней риска территорий.
Платит собственник, но государство остается
Для новой системы создается Фонд обязательного страхования жилища. Он сможет сам заключать договоры обязательного страхования наряду со страховыми компаниями.
При этом государство полностью из системы не уходит. Поправками в Бюджетный кодекс предусматривается возможность финансировать расходы на выплаты, превышающие предельный объем ответственности фонда.
Еще одна защита для владельцев - по обязательной страховке предлагается запретить франшизу, то есть часть ущерба, которую при таком условии страхователь оплачивал бы самостоятельно.
Главного бытового вопроса документы пока не закрывают: сколько обязательная страховка будет стоить владельцу квартиры или дома. Но механизм принуждения к ней уже просматривается достаточно четко: контроль акиматов, ипотека и сделки с недвижимостью.
Поделиться:


Мы в социальных сетях